Агентский договор: налоговый и бухгалтерский учет. Кто признается налоговым агентом по НДС (обязанности, нюансы) Ндс налоговый агент муниципальное имущество проводки
НДС налогового агента учитывается если:
покупка товаров осуществляется в иностранной валюте у нерезидента;
имущество берется в аренду;
имущество продается.
Чтобы учесть НДС используются счета 76.НА и 68.32. Предлагаем разобрать все три ситуации и определить особенность оформления счета-фактуры.
Главным условием при покупке товаров в иностранной валюте у нерезидента является правильное заполнения параметров договора:
Вид договора – указываем «С поставщиком»;
Организация выступает в качестве налогового агента по уплате НДС – отмечаем галочкой;
Вид агентского договора – указываем, «Нерезидент».
Оформляем поступление товаров стандартным способом, но без регистрации счета-фактуры:
В движении документа будет использован субсчет 76.НА, а не привычный счет взаиморасчетов.
Для отражения НДС будет использоваться специальная обработка, которую можно найти на вкладке меню «Банк и касса» раздел «Регистрация счетов-фактур» журнал «Счета-фактуры налогового агента»:
Открываем форму. Необходимо только задать период и название организации-агента (если программа 1С используется для ведения бухгалтерии нескольких фирм одновременно, например, при удаленном использовании 1С онлайн). Заполнение автоматическое через нажатие «Заполнить», при этом в табличной части отобразятся все необходимые документы.
Через нажатие «Выполнить» будут сформированы и зарегистрированы счета-фактуры:
В форме счета-фактуры обратим внимание на указанную ставку НДС - «18/118» и обозначение кода операции- 06.
Проводки будут отражать специальные счета 76.НА и 68.32, которые добавлены в план счетов:
Сумма НДС для обязательной уплаты в бюджет проверяется через отчет «Книга продаж» и через документ «Декларации по НДС». Формирование отчета «Книга продаж» происходит в разделе «Отчеты по НДС».
При этом указывается период формирования и название организации-плательщика налога:
Формирование декларации по НДС осуществляется в разделе «Отчетность» пункт «Регламентированные отчеты», «Декларация по НДС». Значение суммы для оплаты будет отражаться на странице 1 раздел 2 в строке 060:
Оплачивается налог через типовые документы программы 1С «Платежное поручение» и «Списание с расчетного счета», в которых обязательно должен быть указан «Вид операции» - «Уплата налога».
Обратите внимание, что для корректного списания НДС нужно указывать счет 68.32.
После этого принимаем к вычету НДС. Переходим на вкладку меню «Операции» раздел «Регламентные операции НДС».
Создаем документ «Формирование записей книги покупок» и открываем вкладку «Налоговый агент»:
Проводим документ и смотрим движение по документу «Формирование записей книги покупок»:
Затем переходим к формированию документа «Книга покупок», который расположен в разделе «Отчеты по НДС». Колонка «Наименование продавца» будет фигурировать не организация-агент, а организация-продавец:
Если просмотреть декларацию, то на странице 1 раздел 3 срока 180 можно увидеть значение суммы для вычета по операции налогового агента:
Реализация имущества через налогового агента оформляется с указанием правильного вида договора и с соблюдением регламента учета ОС:
Ниже приводим последовательность оформления для учета счетов-фактур налоговым агентом:
создание агентский договор;
оприходование товаров или услуг с указанным договором;
оплата товаров или услуг поставщику
регистрация счета-фактуры налогового агента;
уплата НДС в бюджет;
принятие НДС к вычету через документ «Формирование записей книги покупок».
Налоговым агентом по НДС считается организация, выступающая посредником при сделках покупки или продажи товаров и услуг у сторонних организаций, в том числе иностранных. Налоговый агент обязан оформить все операции, связанные с начислением, уплатой и предъявлением к возмещению НДС, включая налог на свои собственные услуги.
Рассмотрим ситуацию, когда организация выполняет обязанности налогового агента по НДС при реализации услуг в 1С 8.3 Бухгалтерия. Предприятие «Волшебная лань» заказала консультационные услуги у организации «Юрист-Плюс»; фирма «Пример» выступает посредником, то есть налоговым агентом по НДС.
Последовательность операций для фирмы «Пример» в этом случае будет выглядеть следующим образом:
- Поступление аванса от заказчика.
- Начисление НДС с аванса.
- Оформление услуги.
- Начисление НДС (по реализации).
- Предъявление НДС к вычету (только по авансам полученным).
- Оформление оплаты.
- Перечисление денег исполнителю (принципалу).
- Формирование отчета агента.
- Начисление НДС (вознаграждение агента).
На рис.1 представлен документ , по которой фирма «Пример» получает аванс от заказчика «Волшебная лань».
Проводки можно увидеть на рис.2.

Следующий этап – (Рис.3). В нем придется вручную заменить код вида операции.

Проводки тоже необходимо откорректировать вручную – заменить счет 76.АВ на счет 76.НА (рис.4).

Проверим, появилась ли запись в книге продаж (рис.5)?

Продажа товара как налоговый агент
Теперь можно оформить в реализацию. Но, в отличие от обычного документа, в случае оформления этого документа агентом придется указывать и контрагента-заказчика, и контрагента-принципала. Кроме этого, в 1С 8.3 необходимо правильно оформить договор с принципалом (рис.6).

Теперь заполняем . «Работает» закладка «Агентские услуги» (рис.7).

При оформлении реализации в шапке документа выбирается заказчик («Волшебная лань»), а в табличной части – исполнитель («Юрист-плюс»).
Проводки документа можно посмотреть на рис.8. Документ формирует в 1С Бухгалтерия проводки по зачету ранее полученного аванса, реализации услуг и начисляет НДС налогового агента.
Получите 267 видеоуроков по 1С бесплатно:

Отражение НДС к вычету
На основании документа реализации в 1С 8.3 выставляется счет-фактура (рис.9).

В книге продаж теперь будет две строки – на аванс и на реализацию (рис.10).

Налоговый агент имеет право предъявить НДС, начисленный по авансам, к вычету. Для этого в 1С нужно сформировать документ « ». Этот документ заполняется по выставленному ранее счету-фактуре на аванс (рис.11).

На закладке «Товары и услуги» нужно вручную заменить счет 76.02 на 76.НА (рис.12) и установить флажки «Использовать как запись книги покупок», «Формировать проводки» и «Использовать документ расчетов как счет-фактуру».

В результате оборотно-сальдовая ведомость по счету 76.НА будет выглядеть следующим образом (рис.13).

В появится нужная запись (рис.14).

Остаток оплаты оформляется документом « » (рис.15).

Теперь можно было бы перечислить деньги исполнителю. Но сначала нужно рассчитать вознаграждение агента и уменьшить на эту сумму оплату исполнителя.
Отчет комитенту по продажам
Оформляем документ « » (рис.16). В нем несколько закладок, заполнять их придется вручную. Автоматически в 1С Бухгалтерия рассчитывается только вознаграждение, если процент указан в договоре.

Если документ заполнен правильно, то сформируются проводки (рис.17):

Осталось выписать счет-фактуру на агентские услуги (рис.18)
Организации, не состоящей на учете в РФ, компания выступает агентом по НДС (п. 1 и 2 ст. 161 НК РФ). Также выступают покупатели и арендаторы государственного и (п. 3 ст. 161 НК РФ).
При этом ведомства отмечают, что право на вычет НДС налоговый агент получает только после уплаты налога в бюджет и принятия приобретенных товаров, работ или услуг на учет (письма Минфина России от 21.06.13 № 03-07-08/23545 и от 29.11.10 № 03-07-08/334 , ФНС России от 12.08.09 № ШС-22-3/634@).
Также обязательным условием вычета «агентского» НДС является счет-фактура, который агент выставляет самостоятельно в течение пяти календарных дней (п. 3 ст. 168 НК РФ и письмо ФНС России от 12.08.09 № ШС-22-3/634@).
Как отразить НДС налогового агента в бухгалтерском учете
Как правило, на практике не возникает сложностей при отражении в бухгалтерском учете НДС налогового агента. Рассмотрим ситуацию на примере.
Компания закупила у иностранного контрагента, не состоящего на учете в РФ, партию стройматериалов. В бухгалтерском учете она сделает следующие записи:
ДЕБЕТ 41 КРЕДИТ 60
— приняты к учету товары, приобретенные у контрагента;
ДЕБЕТ 19 КРЕДИТ 60
— отражена сумма НДС по договору;
ДЕБЕТ 60 КРЕДИТ 68
— удержан НДС из суммы оплаты, причитающейся поставщику товаров, работ, услуг;
ДЕБЕТ 60 КРЕДИТ 51 (52)
— перечислена оплата поставщику товаров, работ, услуг;
ДЕБЕТ 68 КРЕДИТ 51
— перечислен «агентский» НДС в бюджет;
ДЕБЕТ 68 КРЕДИТ 19
— принят к вычету «агентский» НДС по счету-фактуре налогового агента.
В том случае, если предметом договора выступает выполнение работ или оказание услуг (например, аренда имущества), первая бухгалтерская запись будет иметь следующий вид:
ДЕБЕТ 20 (26, 44, 91) КРЕДИТ 76
— отражен бухгалтерский расход на дату подписания акта приема-передачи работ или услуг, в том числе аренды.
Отметим, что если компания заключила с иностранным контрагентом договор в то суммы активов и обязательств необходимо пересчитать для целей бухгалтерского учета в рубли по курсу, действующему на дату совершения операции в валюте (п. 4 и 6 ПБУ 3/2006 «Учет активов и обязательств, стоимость которых выражена в иностранной валюте», утв. приказом Минфина России от 27.11.06 № 154н).
Чем чревато неудержание НДС налоговым агентом
Сейчас, если налоговый агент не удержал и не перечислил в бюджет «агентский» НДС, ему грозит ответственность по статье 123 НК РФ — штраф в размере 20% от суммы налога. Ранее указанная норма была сформулирована несколько иначе: из буквального прочтения статьи 123 НК РФ следовало, что ответственность наступает в случае, если налоговый агент не перечислил налог в бюджет.
Важно помнить, что до вступления в силу новой редакции НК РФ некоторые суды признавали неправомерным привлечение к ответственности налогового агента, который не удержал налог у контрагента. Так, ФАС Северо-Западного округа в постановлении от 17.11.05 № А26-770/2005-28 признал неправомерными санкции налоговиков. Дело в том, что иностранный контрагент получил доход в натуральной форме. И налоговый агент не имел возможности удержать причитающийся к уплате в бюджет НДС. Аналогичное решение вынес Девятый арбитражный апелляционный суд в постановлении от 14.09.12 № 09АП-25217/2012-АК (оставлено в силе постановлением ФАС Московского округа от 18.12.12 № А40-16152/12-90-73).
Однако большинство судов придерживались мнения, что инспекторы вправе привлечь к ответственности налогового агента независимо от того, удержал ли он не уплаченную в бюджет сумму НДС (определение Конституционного суда РФ от 02.10.03 № 384-О, постановления Пленума ВАС РФ от 28.02.01 № 5, ФАС Волго-Вятского от 17.02.12 № А43-7281/2011, Уральского от 11.05.10 № Ф09-3355/10-С2 (оставлено в силе определением ВАС РФ от 23.09.10 № ВАС-10832/10) и Северо-Кавказского от 25.09.08 № Ф08-5634/2008 (оставлено в силе определением ВАС РФ от 23.09.10 № ВАС-10832/10) округов). Сейчас эта позиция закреплена на законодательном уровне.
Р. Юропов
,
советник государственной гражданской службы РФ 3-го класса
За неправомерное неудержание и (или) неперечисление налоговым агентом сумм налога предусмотрена налоговая санкция - штраф в размере 20% от суммы налога. Чтобы избежать налоговых санкций, проверьте своих контрагентов и сделки с ними.
Ниже - схема, которая поможет разобраться с тем, кто считается налоговым агентом по НДС.
В статье 161 НК РФ описаны ситуации, когда за плательщика НДС исчисляет и уплачивает в бюджет налоговый агент. Рассмотрим две самые популярные ситуации.
Ситуация 1. Реализация иностранными организациями товаров, работ, услуг на территории России
Если у иностранной организации есть представительство в России, то такая организация сама рассчитает НДС, уплатит его в бюджет и выставит вам счет-фактуру. Если же представительства в РФ нет, то покупателю товаров, работ, услуг придется исчислить НДС и удержать его из выплачиваемой иностранному продавцу суммы. Поэтому при заключении договора с иностранной организацией нужно обязательно проверить наличие представительства или филиала иностранной организации в России.Для подтверждения того, что у вас нет обязанностей налогового агента, лучше всего запросить копию свидетельства о постановке на налоговый учет (с указанием ИНН и КПП) представительства иностранной организации на территории России.
Вместе с тем, если покупатель заключает контракт с головным офисом иностранной компании (зарегистрированный в РФ филиал не принимает участия в сделке), то покупатель должен исполнить обязанности налогового агента, не смотря на наличие регистрации представительства на территории РФ (письмо Минфина России от 12.11.2014 г. № 03-07-08/57178).
Если иностранная организация осуществляет реализацию товаров, работ, услуг, которая не признается объектом обложения НДС на территории России, то покупателю не нужно рассчитывать и удерживать НДС.

Налог к удержанию из выплаты иностранной организации рассчитывается по формуле:
Пример . Иностранная организация оказывает информационные услуги российской организации. В соответствии со ст. 148 НК РФ территорией оказания услуг признается Российская Федерация. Иностранные партнеры не представили свидетельство о постановке на учет в налоговом органе в РФ. Стоимость услуги составляет 100 000 руб. Российская организация обязана удержать НДС при оплате услуг. Сумма НДС составит 100 000*18/118 = 15 254,24 руб. «На руки» исполнитель по договору получит 84 745,76 руб.
Зачастую иностранные контрагенты в договорах указывают, что желают получить определенную фиксированную сумму денежных средств за свои товары, работы, услуги, а все суммы налогов, подлежащих уплате в России, покупатель должен начислить сверх указанной суммы и уплатить за счет собственных средства.
Такие формулировки в договорах не влияют на порядок исполнения налоговым агентом своих функций и не препятствуют получению вычета относительно НДС, уплаченному в бюджет по такому договору.
В ряде случаев российские организации обязаны удерживать из выплат иностранным компаниям не только НДС, но и налог на доходы (ст. 309 НК РФ). Если организация является одновременно налоговым агентом и по НДС, и по налогу на доходы, то налоги исчисляются следующим образом: сначала следует рассчитать и удержать НДС, а затем - налог на доходы, исключив из налоговой базы сумму НДС.
Например, российская компания оплачивает иностранной компании стоимость имущественных прав на использование разработанного сайта 100 000 евро. НДС = 100 000 *18/118 = 15 254,24 евро. Налог на доходы = (100 000 -15 254,24) * 20% = 16 949,15 евро. Суммы налогов пересчитываются в рубли по курсу на дату перечисления в бюджет (ст.45 НК РФ). Обратите внимание, что налоговая ставка на доходы иностранной организации зависит от международного соглашения об избежании двойного налогообложения между Российской Федерацией и страной, резидентом которой является иностранный контрагент. Соглашением может быть предусмотрено освобождение доходов иностранной организации от налогообложения на территории РФ или обложение по пониженной налоговой ставке. Если же такого соглашения между государствами нет, то следует применять ставку 20%.
Согласно статье 312 НК РФ для применения освобождения от налогообложения доходов иностранной компании на территории РФ или применения пониженных ставок налога требуется документальное подтверждение:
Резидентства в стране, с которой Россия заключила международное соглашение об избежании двойного налогообложения;
Фактического права распоряжаться доходами, получаемыми по договору (в частности, подтверждение того, что контрагент не является посредником).
Подтверждающие документы должны быть предоставлены иностранной организацией налоговому агенту до даты выплаты дохода.
Ситуация 2. Предоставление органами госвласти и управления, органами местного самоуправления в аренду федерального, муниципального имущества, имущества субъектов РФ
При заключении договора аренды государственного или муниципального имущества необходимо обратить внимание на то, кто является арендодателем по договору. Возможны следующие варианты заключения договоров аренды:1) Арендодатель - администрация города, комитет по управлению государственным имуществом, муниципалитет или иной аналогичный орган (двусторонний договор). В этом случае арендатор признается налоговым агентом.
2) Арендодатель - администрация города, комитет по управлению государственным имуществом, муниципалитет или иной аналогичный орган, балансодержатель - унитарное учреждение (трехсторонний договор). В этом случае арендатор также признается налоговым агентом.
3) Арендодатель - муниципальное или федеральное унитарное учреждение (школа, больница, автовокзал и т.д.). Такие учреждения являются самостоятельными налогоплательщиками. Арендатор не является налоговым агентом.
4) Арендодатель - казенное учреждение. Услуги таких учреждений НДС не облагаются. Арендатор не является налоговым агентом.

Если арендатор является налоговым агентом, то он обязан рассчитать НДС в момент уплаты арендной платы. Сумма налога определяется следующим образом:
Сроки уплаты НДС в бюджет
При приобретении работ, услуг у иностранного партнера уплата налога в бюджет производится налоговыми агентами одновременно с выплатой денежных средств иностранному партнеру. Банки не примут платеж иностранцу без платежного поручения на уплату НДС в бюджет (ст. 174 НК РФ). При покупке же у иностранных организаций товаров налог подлежит перечислению в бюджет равными частями не позднее каждого 25-го числа в течение трех месяцев, следующих за налоговым периодом, в котором начислен налог.Такие же сроки установлены для перечисления в бюджет НДС, начисленного в отношении арендной платы за пользование государственным / муниципальным имуществом.
На практике налоговому агенту удобнее при осуществлении любой покупки перечислять НДС в бюджет в момент оплаты по договору с иностранцем или государственным органом / муниципалитетом. Это позволит избежать технических ошибок, а значит избежать начисления пени и штрафов за несвоевременное перечисление налога в бюджет. Кроме того, период оплаты влияет на период принятия к вычету суммы НДС, уплаченной в бюджет налоговым агентом.
Счета-фактуры
Налоговый агент оформляет счет-фактуру не позднее 5 календарных дней после оплаты товаров, работ, услуг (реализация которых признается объектом обложения НДС на территории РФ) в двух экземплярах. Один экземпляр регистрируется в книге продаж, второй - в момент возникновения права на вычет в книге покупок.В строках 2, 2а, 2б счета-фактуры налоговый агент указывает реквизиты продавца / арендодателя. В строке 2б (ИНН и КПП) счета-фактуры проставляются прочерки, если продавец - иностранная организация. В строке 5 счета-фактуры в случае приобретения работ, услуг у иностранной организации налоговый агент должен указать номер и дату платежного поручения, которым перечислен НДС в бюджет.
Вычеты
Лица, которое признаются налоговыми агентами в описанных выше ситуациях, обязаны представлять в налоговые органы декларации по НДС независимо от того, являются они сами налогоплательщиками НДС или нет. При этом, налоговые агенты, являющиеся плательщиками НДС, могут принять уплаченный НДС к вычету. Агенты, не являющиеся плательщиками НДС, к вычету НДС предъявить не могут, но вправе включить сумму уплаченного НДС в стоимость приобретенных товаров, работ, услуг.Обязательные условия для принятия НДС к вычету:
1) есть платежные документы, подтверждающие уплату НДС в бюджет;
2) товары (работы, услуги) для их использования в деятельности, облагаемой НДС;
3) есть счет-фактура, выписанный вами (налоговым агентом);
4) приобретенные товары (работы, услуги) приняты к учету. НДС к вычету можно принять в том же периоде, в котором НДС уплачен в бюджет при соблюдении прочих обязательных условий.
Пример: организация арендует помещение у муниципалитета для размещения офиса за 300 000 руб. в месяц. Сумма НДС составляет 300 000 * 18/118 = 45 762,71 руб. Доля облагаемых НДС операций составляет 5% в общем объеме выручки (п.4 ст. 170 НК РФ). 30 марта организация перечисляет в бюджет 254 237,29 руб. в счет арендной платы за март и 45 762,71 руб. в счет уплаты НДС. В бухгалтерском учете произведены соответствующие начисления арендной платы. При формировании декларации за 1 квартал организация отразит: - начисление налога к уплате в качестве налогового агента 45 762,71 руб., - сумму НДС к вычету 2 288,14 руб. (45762,71 *5%). Разница между уплаченным НДС в бюджет и НДС, принятым к вычету (43 474,57 руб.), будет учтена организацией при расчете налога на прибыль в составе расходов на аренду помещения.
Таким образом, заключая договор с иностранной организацией или органом власти (муниципалитетом) организация (предприниматель) принимает на себя дополнительные функции и обязанности. В целях планирования налоговых последствий перед подписанием договора с «необычным» контрагентом следует предварительно исследовать его статус, оценить, как повлияет его статус на расчет налогов, и запастись необходимыми документами и подтверждениями.
Часто обращаются бухгалтеры по поводу учета НДС налогового агента, особенно сейчас, когда вместе с декларацией подаются книги покупок и продаж. Недавно столкнулись с запросом из ИФНС - декларация по НДС за 1 квартал 2015 года не прошла логический контроль, не совпадает строка 180 раздела 3 декларации по НДС и раздел 8 «Книга покупок». Приведу алгоритм правильного учета НДС налогового агента с заполнением нужных разделов книг покупок и продаж, а так же самой декларации. При различия в учете УПП и БП, буду акцентировать внимание.
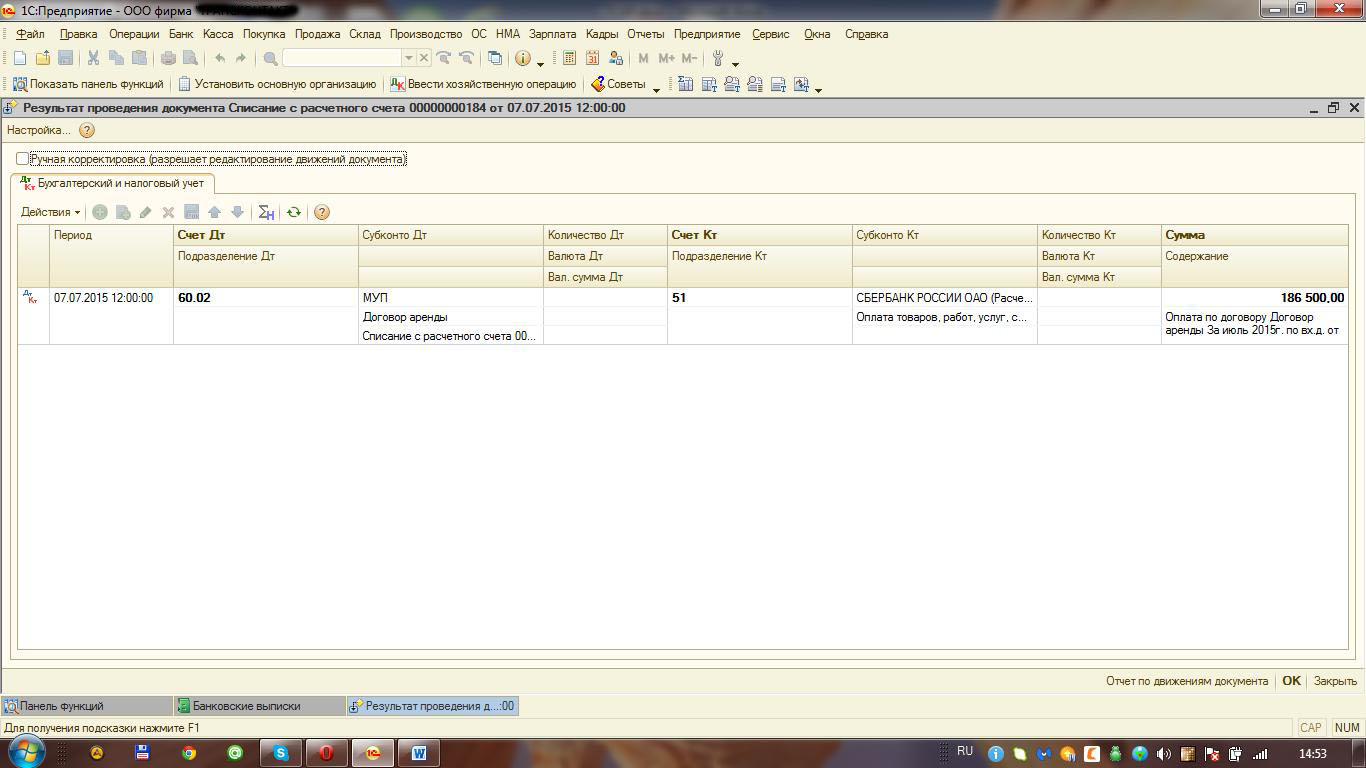
За пример возьмем аренду помещения у муниципального предприятия (МУП). Согласно условиям договора оплачиваем аренду. Создаем документ Списание с расчетного счет. У контрагента обязательно должна быть отметка «Организация выступает в качестве налогового агента по уплате НДС.
Документ оплаты создает вот такие проводки:
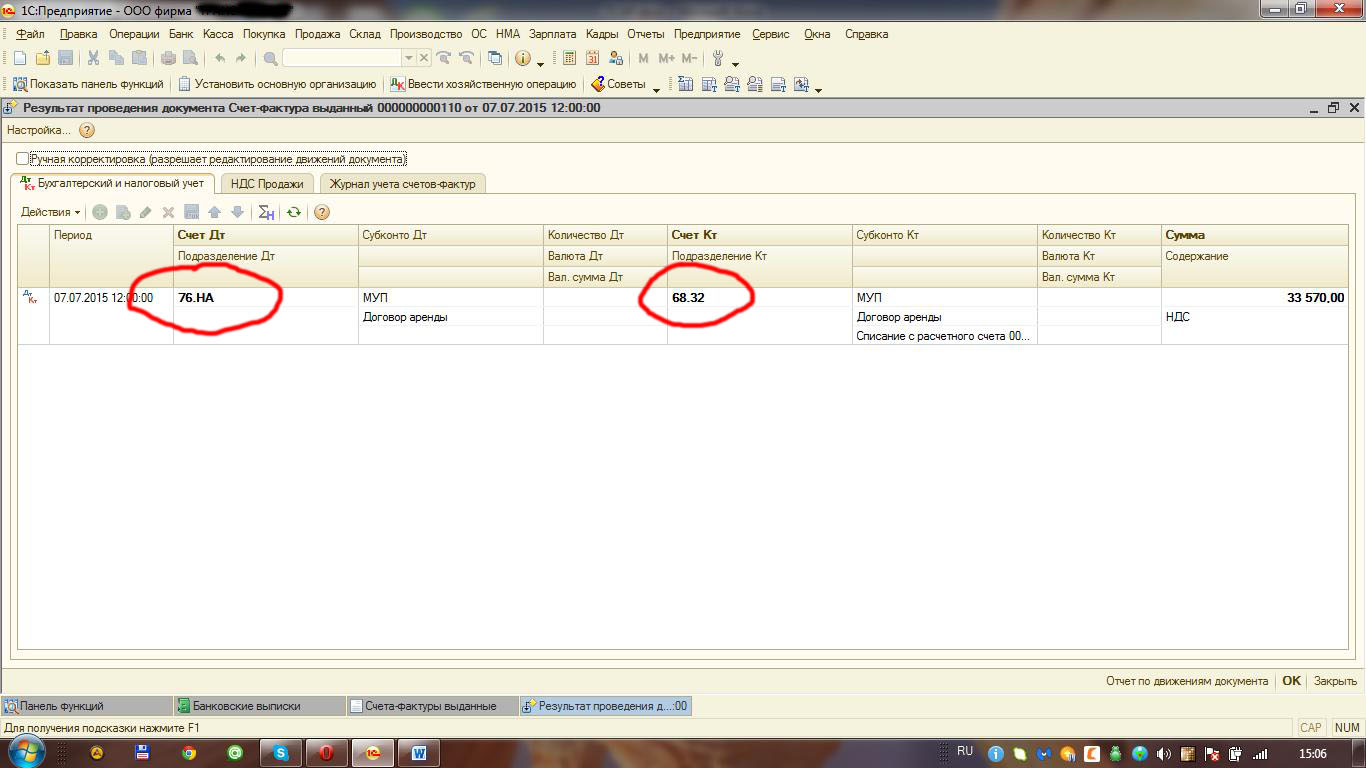
На основании документа Списание с расчетного счета вводим документ счет-фактура выданный с видом счет-фактуры Налоговый агент и Кодом вида операции 06

Как видим, все реквизиты, суммы заполняются автоматически при условии, что карточка контрагента и документ оплаты введены верно. Смотрим проводки
И ОСВ по счету 68.32
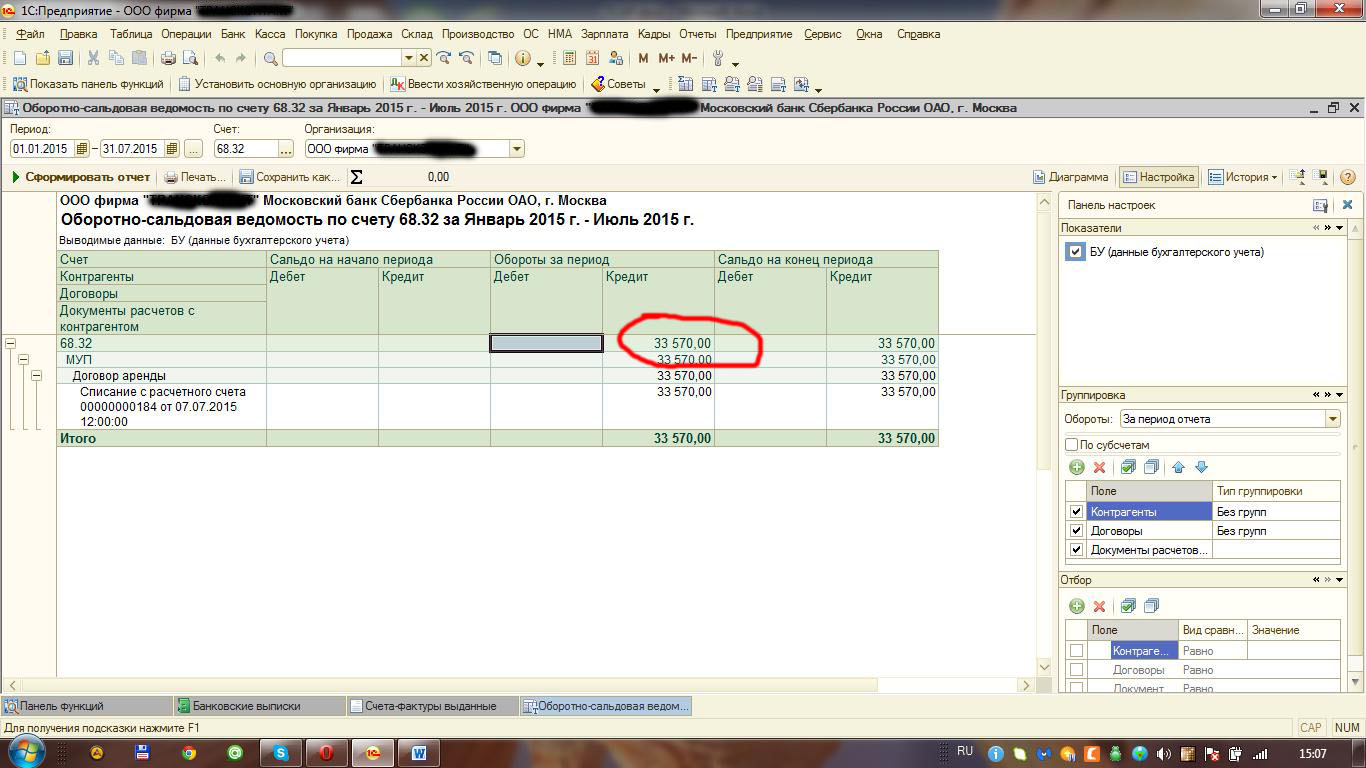
Следующей нашей операцией будет уплата НДС в бюджет. Сумму нам высчитала счет-фактура выданный, ее и оплачиваем в бюджет. Выбираем Счет дебета 68.32, наш контрагент, его договор и Документ расчетов оплаты аренды помещения этому контрагенту.
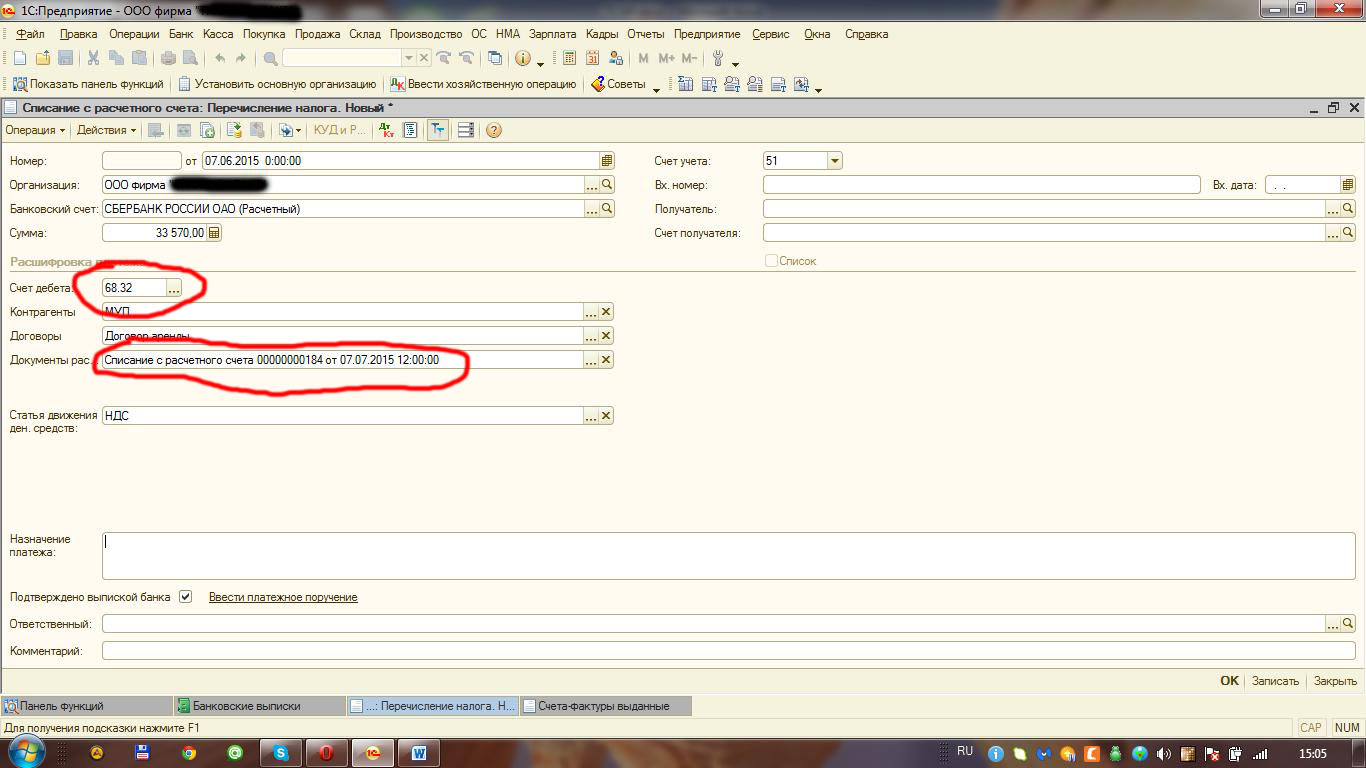
Смотрим проводки

и ОСВ по счету 68.32

В конце месяца проводим документ Поступление товаров и услуг на аренду помещения.
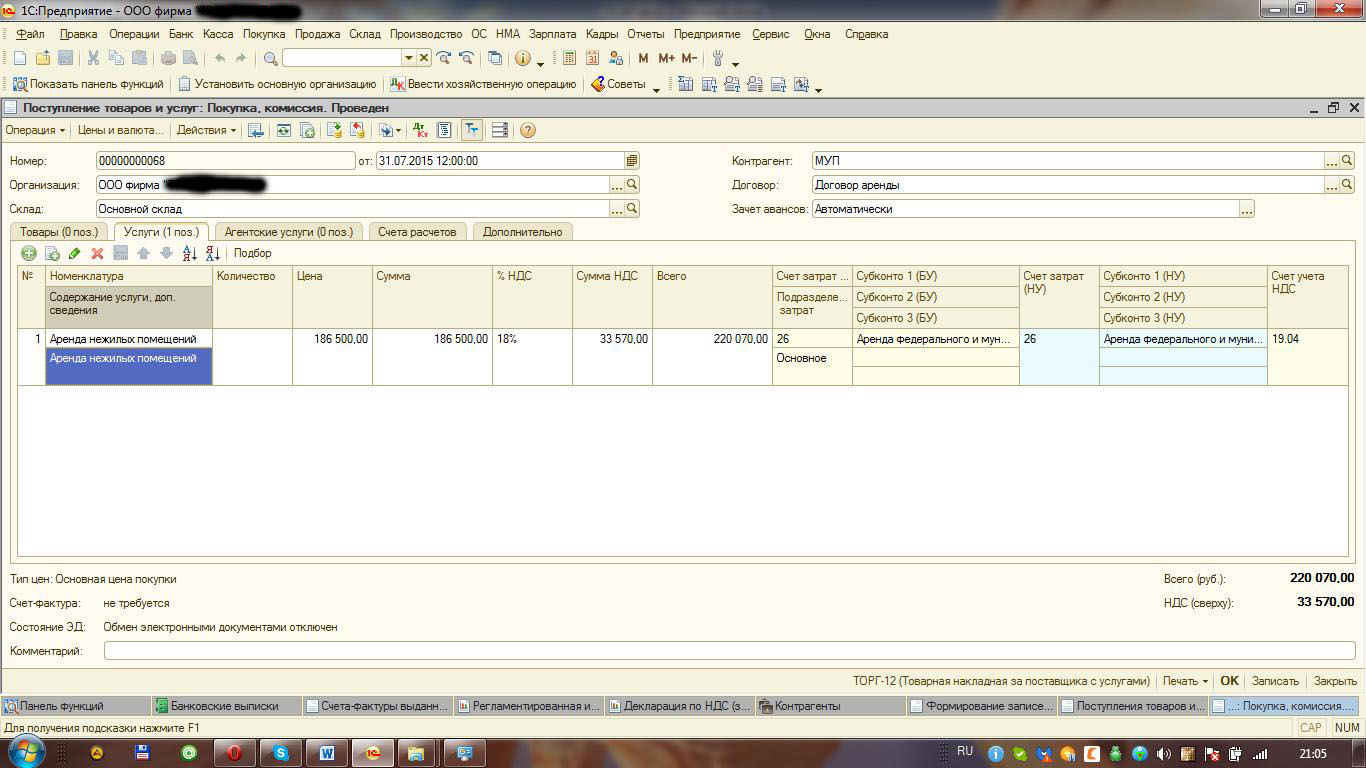
Наш документ формирует вот такие проводки.

Теперь переходим к заполнению книги продаж. В БП 2.0 ее формировать не нужно, при формировании проводок все уже попадает в книгу продаж, отражается в декларации в разделе 2.

В УПП формируем книгу продаж в обычном порядке по окончании периода. Обратите внимание, многие бухгалтера думают, что НДС должен встать на закладке Восстановление по другим операциям, а некоторые даже вносят запись «принудительно» руками в книгу продаж. На самом деле данная запись о начислении НДС появляется на закладке Начисление к уплате.
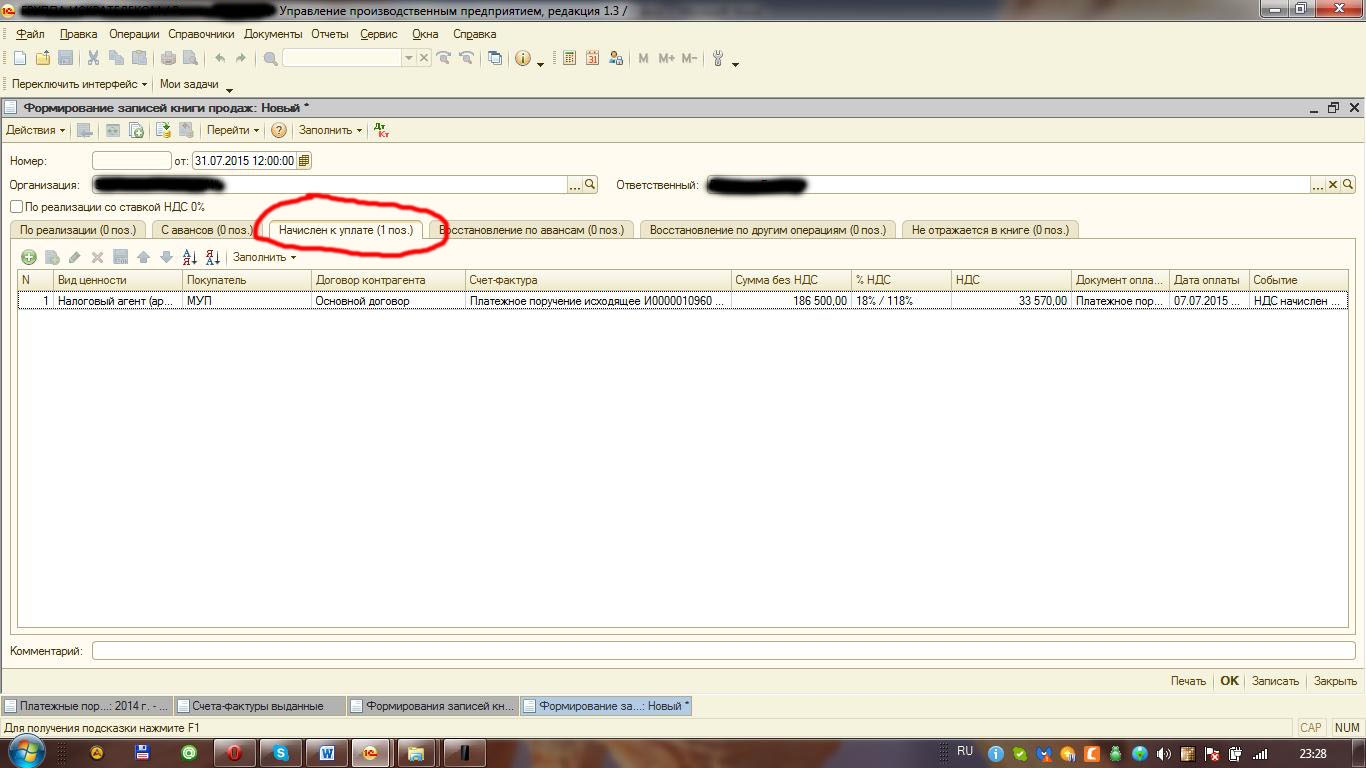
В декларации данная запись так же отображается в разделе 2. На каждого контрагента в новом листе. Затем переходим к формированию книги покупок. НДС к вычету отображается на закладке вычет НДС по налоговому агенту.
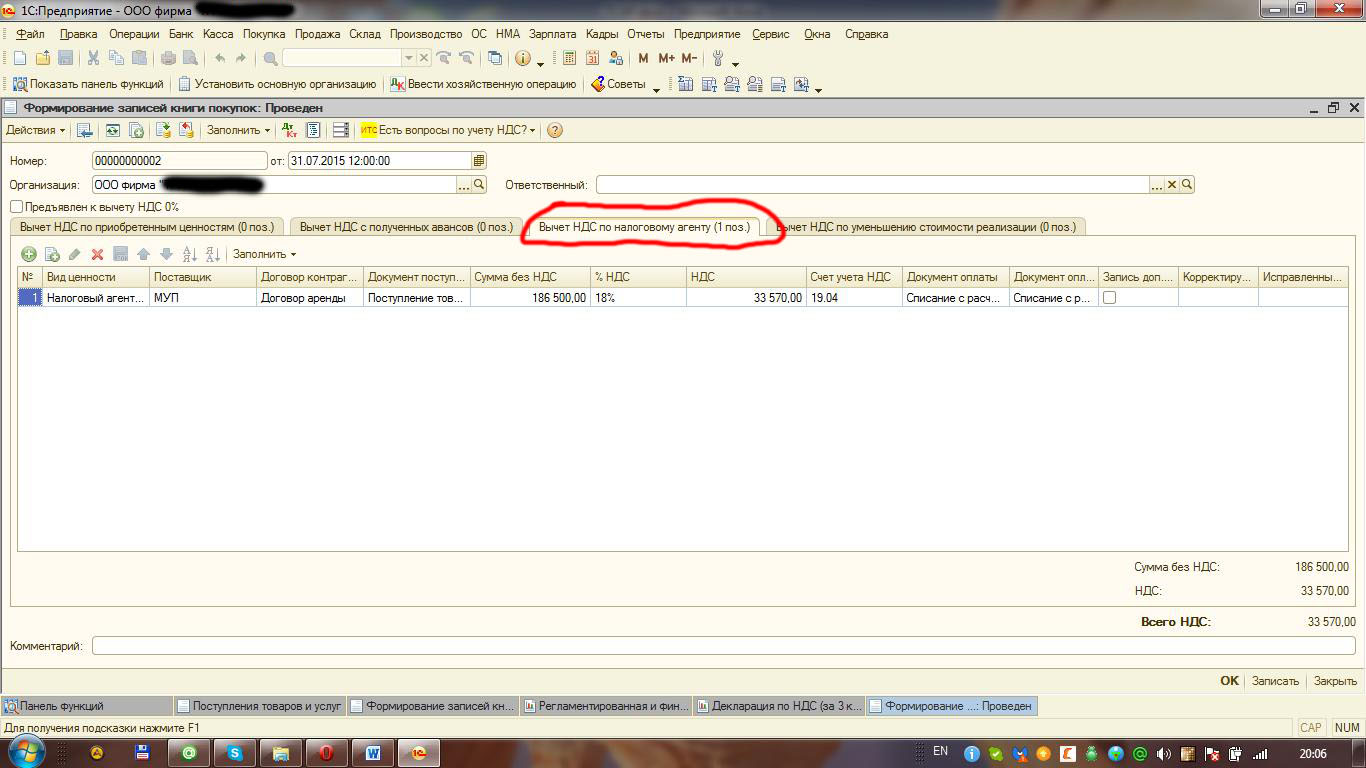

Переходим к разделу 9 декларации. Вычет по данной операции заполняется с кодом вида операции 06.

При правильной последовательности операций проблем по учету НДС налогового агента у вас не возникнет.