Основные проводки по бухучету – примеры. Бухучет для "чайников": изучаем понятие счета План счетов основные счета
Система счетов бухгалтерского учета способна обеспечить любой информацией, необходимой для целей планирования, нормирования, управления и контроля за выполнением заданий, но для единообразия содержания экономической информации о хозяйственных средствах, источниках, хозяйственных процессах, а также для правильного и четкого построения и организации бухгалтерского учета необходим четкий перечень и конкретная характеристика каждого счета. Таким документом является План счетов бухгалтерского учета – систематизированный перечень счетов бухгалтерского учета.
|
План счетов бухгалтерского учета финансово-хозяйственной деятельности организации (утв. приказом Минфина РФ от 31.10.2000 № 94н) |
||||||||
|
Наименование счета |
Вид счета |
Субсчет номер и наименование |
||||||
|
по отношению к балансу |
по назначению и структуре |
|||||||
|
Внеоборотные активы |
||||||||
|
Основные средства |
активный |
основной (инвентарный) |
По видам основных средств |
|||||
|
Амортизация основных средств |
пассивный |
регулирующий (контрарный) | ||||||
|
Доходные вложения в материальные ценности |
активный |
основной (инвентарный) |
По видам материальных ценностей |
|||||
|
Нематериальные активы |
активный |
основной (инвентарный) |
По видам нематериальных активов и по расходам на научно-исследовательские, опытно-конструкторские и технологические работы |
|||||
|
Амортизация нематериальных активов |
пассивный |
Регулирующий (контрарный) | ||||||
|
Оборудование к установке |
активный |
основной (инвентарный) | ||||||
|
Вложения во внеоборотные активы |
активный |
1. Приобретение земельных участков 2. Приобретение объектов природопользования 3. Строительство объектов основных средств 4. Приобретение объектов основных средств 5. Приобретение нематериальных активов 6. Перевод молодняка животных в основное стадо 7. Приобретение взрослых животных 8. Выполнение научно-исследо- вательских, опытно-конструк- торских и технологических работ |
||||||
|
Отложенные налоговые активы |
активный |
регулирующий (контрарный) | ||||||
|
Раздел II Производственные запасы |
||||||||
|
Материалы |
активный |
основной (инвентарный) |
1. Сырье и материалы 2. Покупные полуфабрикаты и комплектующие изделия, конструкции и детали 3. Топливо 4. Тара и тарные материалы 5. Запасные части 6. Прочие материалы 7. Материалы, переданные в переработку на сторону 8. Строительные материалы 9. Инвентарь и хозяйственные принадлежности 10. Специальная оснастка и специальная одежда на складе 11. Специальная оснастка и специальная одежда в эксплуатации |
|||||
|
Животные на выращивании и откорме |
активный |
основной (инвентарный) | ||||||
|
Резервы под снижение стоимости материальных ценностей |
пассивный |
регулирующий (контрарный) | ||||||
|
Заготовление и приобретение материальных ценностей |
активный |
операционный (калькуляционный) | ||||||
|
Отклонение в стоимости материальных ценностей |
активно/ пассивный |
регулирующий (контрарно-дополнительный) | ||||||
|
Налог на добавленную стоимость по приобретенным ценностям |
активный |
основной (расчетов) |
1. Налог на добавленную стоимость при приобретении основных средств 2. Налог на добавленную стоимость по приобретенным нематериальным активам 3. Налог на добавленную стоимость по приобретенным материально-производственным запасам. |
|||||
|
Раздел III Затраты на производство |
||||||||
|
Основное производство |
активный |
операционный (калькуляционный) | ||||||
|
Полуфабрикаты собственного производства |
активный |
основной (инвентарный) | ||||||
|
Вспомогательные производства |
активный |
операционный (калькуляционный) | ||||||
|
Общепроизводственные расходы |
нет остатка | |||||||
|
Общехозяйственные расходы |
нет остатка |
операционный (собирательно-распределительный) | ||||||
|
Брак в производстве |
нет остатка |
операционный (калькуляционный) | ||||||
|
Обслуживающие производства и хозяйства |
активный |
операционный (калькуляционный) | ||||||
|
Раздел IV Готовая продукция и товары |
||||||||
|
Выпуск продукции (работ, услуг) |
нет остатка |
регулирующий (контрарно-дополнительный) | ||||||
|
активный |
основной (инвентарный) |
1. Товары на складах 2. Товары в розничной торговле 3. Тара под товаром и порожняя 4. Покупные изделия |
||||||
|
Торговая наценка |
пассивный |
регулирующий (контрарный) | ||||||
|
Готовая продукция |
активный |
основной (инвентарный) | ||||||
|
Расходы на продажу |
активный |
операционный (калькуляционный) | ||||||
|
Товары отгруженные |
активный |
основной (расчетов) | ||||||
|
Выполненные этапы по незавершенным работам |
активный |
основной (инвентарный) | ||||||
|
Раздел V Денежные средства |
||||||||
|
активный |
основной (инвентарный) |
1. Касса в организации 2. Операционная касса 3. Денежные документы |
||||||
|
Расчетные счета |
активный |
основной (инвентарный) | ||||||
|
Валютные счета |
активный |
основной (инвентарный) | ||||||
|
Специальные счета в банках |
активный |
основной (инвентарный) |
1. Аккредитивы 2. Чековые книжки 3. Депозитные счета |
|||||
|
Переводы в пути |
активный |
инвентарный | ||||||
|
Финансовые вложения |
активный |
основной (инвентарный) |
1. Паи и акции 2. Долговые ценные бумаги 3. Предоставленные займы 4. Вклады по договору простого товарищества |
|||||
|
Резервы под обесценение вложений в ценные бумаги |
пассивный |
регулирующий (контрарный) | ||||||
|
РАЗДЕЛ VI Расчеты |
||||||||
|
Расчеты с поставщиками и подрядчиками |
активно/ пассивный |
основной (расчетов) | ||||||
|
Расчеты с покупателями и заказчиками |
активно/ пассивный |
основной (расчетов) | ||||||
|
Резервы по сомнительным долгам |
пассивный |
регулирующий (контрарный) | ||||||
|
Расчеты по краткосрочным кредитам и займам |
пассивный |
основной (расчетов) |
По видам кредитов и займов |
|||||
|
Расчеты по долгосрочным кредитам и займам |
пассивный |
основной (расчетов) |
По видам кредитов и займов |
|||||
|
Расчеты по налогам и сборам |
пассивный |
основной (расчетов) |
По видам налогов и сборов |
|||||
|
Расчеты по социальному страхованию |
пассивный |
основной (расчетов) |
1. Расчеты по социальному страхованию 2. Расходы по пенсионному обеспечению 3. Расчеты по обязательному медицинскому страхованию |
|||||
|
Расчеты с персоналом по оплате труда |
пассивный |
основной (расчетов) | ||||||
|
Расчеты с подотчетными лицами |
активно/ пассивный |
основной (расчетов) | ||||||
|
Расчеты с персоналом по прочим операциям |
активный |
основной (расчетов) |
1. Расчеты по предоставленным займам 2. Расчеты по возмещению материального ущерба |
|||||
|
Расчеты с учредителями |
активно-пассивный |
основной (расчетов) |
1. Расчеты по вкладам в уставный (складочный) капитал 2. Расчеты по выплате доходов |
|||||
|
Расчеты с разными дебиторами и кредиторами |
активно-пассивный |
основной (расчетов) |
1. Расчеты по имущественному и личному страхованию 2. Расчеты по претензиям 3. Расчеты по причитающимся дивидендам и другим доходам 4. Расчеты по депонированным суммам |
|||||
|
Отложенные налоговые обязательства |
пассивный |
регулирующий (контрарный) | ||||||
|
Внутрихозяйственные расчеты |
активно-пассивный |
основной (расчетов) |
1.Расчеты по выделенному имуществу 2.Расчеты по текущим операциям 3.Расчеты по договору доверительного управления |
|||||
|
Раздел VII Капитал |
||||||||
|
Уставный капитал |
пассивный |
основной (фондовый) | ||||||
|
Собственные акции |
активный |
основной (инвентарный) | ||||||
|
Резервный капитал |
пассивный |
основной (фондовый) | ||||||
|
Добавочный капитал |
пассивный |
основной (фондовый) | ||||||
|
Нераспределенная прибыль (непокрытый убыток) |
пассивный |
основной (фондовый) | ||||||
|
Целевое финансирование |
пассивный |
основной (фондовый) |
По видам финансирования |
|||||
|
Раздел VIII Финансовые результаты |
||||||||
|
нет остатка |
1. Выручка 2. Себестоимость продаж 3. Налог на добавленную стоимость 9. Прибыль / убыток от продаж |
|||||||
|
Прочие доходы и расходы |
нет остатка |
финансово-результатный (сопоставляющий) |
1. Прочие доходы 2. Прочие расходы 3. Сальдо прочих доходов и расходов |
|||||
|
Недостачи и потери от порчи ценностей |
нет остатка |
операционный (собирательно-распределительный) | ||||||
|
Резервы предстоящих расходов |
пассивный |
По видам расходов |
||||||
|
Расходы будущих периодов |
активный |
операционный (бюджетно-распределительный) |
По видам расходов |
|||||
|
Доходы будущих периодов |
пассивный |
операционный (бюджетно-распределительный) |
1. Доходы, полученные в счет будущих периодов 2. Безвозмездные поступления 3. Предстоящие поступления задолженности по недостачам, выявленным за прошедшие годы 4. Разница между суммой, подлежащей взысканию с виновных лиц, и балансовой стоимостью по недостачам ценностей |
|||||
|
Прибыли и убытки |
активно- пассивный |
финансово-результатный | ||||||
|
Забалансовые счета |
||||||||
|
Арендованные основные средства | ||||||||
|
Товарно-материальные ценности, принятые на ответственное хранение | ||||||||
|
Материалы, принятые в переработку | ||||||||
|
Товары, принятые на комиссию | ||||||||
|
Оборудование, принятое для монтажа | ||||||||
|
Бланки строгой отчетности | ||||||||
|
Списанная в убыток задолженность неплатежеспособных дебиторов | ||||||||
|
Обеспечения обязательств платежей полученные | ||||||||
|
Обеспечения обязательств и платежей выданные | ||||||||
|
Износ основных средств | ||||||||
|
Основные средства, сданные в аренду | ||||||||
План счетов разработан на основе экономической классификации счетов. В Плане счетов приведены наименования и коды синтетических счетов (счета первого порядка) и субсчетов (счета второго порядка). В Плане счетов счета сгруппированы по признаку экономического содержания отражаемых хозяйственных процессов и расположены в определенной, экономически обоснованной последовательности.
По Плану счетов бухгалтерский учет должен быть организован на предприятиях всех отраслей народного хозяйства и видов деятельности (кроме банков и бюджетных учреждений) независимо от подчиненности, формы собственности, организационно-правовой формы, ведущих учет методом двойной записи.
Для учета специфических операций предприятия могут по согласованию с Министерством финансов (или другим соответствующим органом) вводить при необходимости в План счетов дополнительные синтетические счета, используя свободные коды счетов.
Субсчета, предусмотренные в Плане счетов, используются исходя из требований анализа, контроля и отчетности. Предприятия могут уточнять содержание отдельных из них, исключать и объединять их, а также вводить дополнительные субсчета.
Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности предприятий:
регламентирует вопросы, имеющие отношение к основным методическим принципам ведения бухгалтерского учета;
приводит краткую характеристику синтетических счетов и открываемых к ним субсчетов;
раскрывает структуру и назначение счетов, экономическое содержание обобщаемых на них фактов;
раскрывает порядок учета наиболее распространенных операций.
Порядок ведения аналитического учета устанавливается предприятием исходя из положений Инструкции и нормативных актов по отдельным разделам учета (учета основных средств, производственных запасов и т.д.).
В Инструкции после характеристики каждого синтетического счета дана типовая схема корреспонденции его с другими синтетическими счетами. В случае возникновения фактов хозяйственной деятельности, корреспонденция по которым не предусмотрена в типовой схеме, предприятия могут дополнять ее, соблюдая основные методологические принципы ведения бухгалтерского учета, установленные Инструкцией.
План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкция по его применению утверждены приказом Министерства финансов РФ от 31.10.2000 № 94н .
Принципы, правила и способы ведения организациями бухгалтерского учета отдельных активов, обязательств, финансовых, хозяйственных операций и др., в том числе признания, оценки, группировки, устанавливаются положениями и другими нормативными актами, методическими указаниями по вопросам бухгалтерского учета. Этим определено место Плана счетов бухгалтерского учета в системе нормативного регулирования бухгалтерского учета в Российской Федерации как документа, не носящего нормативно-правовой характер.
Проводки по бухучету фиксируют каждую хозяйственную операцию предприятия. Делать их нужно корректно, иначе вы исказите свою бухотчетность. Недостоверная отчетность может повлечь штраф. А еще неверные данные о финансовом положении могут разладить отношения фирмы с инвесторами или привести к отказу в займе или кредите. Возможны и иные неблагоприятные последствия. Чтобы этого не случилось, читайте нашу статью. В ней мы рассмотрим таблицу с типичными проводами, а также алгоритм составления бухзаписей на примерах.
Что такое счет
Каждая коммерческая компания создается с целью получения прибыли. При этом она ежедневно совершает различные сделки, запутаться в учете которых, не имея четко организованной учетной структуры, очень просто. К тому же согласно ст. 2 закона «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ все юрлица обязаны вести бухгалтерский учет.
Он организуется путем непрерывного документирования каждой хозяйственной операции и несет в себе несколько функций:
- информационную;
- контрольную;
- обратной связи;
- аналитическую.
Кто несет ответственность за организацию бухгалтерского учета, узнайте .
Бухгалтерский учет дает информацию о финансовом и экономическом положении дел как внутренним (менеджерам, руководству, учредителям и т. д.), так и внешним пользователям (контролирующим, фискальным и прочим госорганам).
Одним из методов ведения бухгалтерского учета является двойная запись с использованием счетов, утвержденных приказом Минфина России от 31.10.2000 № 94н (для коммерческих структур).
Ознакомиться с планом счетов можно в статье «План счетов бухгалтерского учета на 2018 год (скачать)» .
Двойная запись — это бухгалтерская проводка, отражающая хозяйственную операцию с использованием 2 корреспондирующих счетов. Каждый счет имеет определенный номер, структуру и характеристику. При этом на обоих счетах фиксируется одинаковая сумма.
Пример 1
Рассмотрим операцию «Наличные в размере 20 000 руб. сданы из кассы в банк».
Исходя из ее экономического смысла, выбираем соответствующие корреспондирующие счета: 50 «Касса», 51 «Расчетные счета».
Денежные средства отправляются с кредита счета 50 в дебет счета 51. Данная операция фиксируется расходным кассовым ордером, банковской выпиской, корешком объявления на взнос наличных и записью: Дт 51 Кт 50 — на сумму 20 000 руб.
Это значит, что в банке, обслуживающем предприятие, остаток средств увеличился, а в кассе уменьшился на одну и ту же сумму (20 000 руб.).
Чтобы корректно использовать счета, необходимо не только правильно их выбирать, но и знать, какого они вида.
Счета бывают активными, пассивными и активно-пассивными.
Активные счета отражают активы (имущество, долги и т. д.) предприятия и имеют только дебетовый (положительный) остаток. Увеличение активов записывается в дебет соответствующего счета, списание — в кредит.
Основные активные счета представлены в таблице:
Пассивные счета указывают на источники имущества компании и имеют только кредитовый остаток. К ним, в частности, относятся:
К активно-пассивным счетам относятся счета, имеющие как дебетовый, так и кредитовый остаток. Например, если счет 60 «Расчеты с поставщиками» имеет кредитовое сальдо, значит, предприятие должно контрагенту за поставленные МПЗ или услуги. Если мы оплатили поставщику аванс, значит, уже контрагент должен нашей компании. Данная операция имеет дебетовое сальдо.
Счета также имеют аналитику по субсчетам. Например, для счета 10 это будут счета 10.1 «Сырье и материалы», 10.2 «Покупные полуфабрикаты», 10.3 «Топливо» и т. д.
Таблица проводок по хозяйственным операциям в бухгалтерском учете
Проводок существует великое множество. При этом хозяйственная операция может отражаться 1 проводкой (простые проводки) или несколькими (сложные).
Например, поступили товары с НДС на сумму 50 000 руб. Данный факт необходимо отразить 2 записями:
- поступили ТМЦ на склад: Дт 41 Кт 60 — 42 372,88 руб.;
- выделен входящий НДС: Дт 19 Кт 60 — 7 627,12 руб.
Типовые бухгалтерские проводки по учету НДС ищите .
Рассмотрим основные проводки в бухучете.
Учет ОС и НМА:
Подробнее о бухгалтерском учете ОС читайте в статье «Учет основных средств - бухгалтерские проводки» .
Учет МПЗ:
Детальные проводки по учету материалов см. в статье «Бухгалтерские проводки по учету материалов» .
Учет затрат:
|
Операция |
||
|
Начислена амортизация |
20 (23, 25, 26, 44) |
|
|
Материалы поступили в производство |
||
|
Распределены на основную продукцию общехозяйственные и общепроизводственные расходы (на счетах 25 и 26 затраты собираются в целом, а по итогам месяца распределяются между произведенной продукцией) |
||
|
Собственные полуфабрикаты поступили в производство |
||
|
Работы (услуги), выполненные сторонними компаниями |
20 (23, 25, 26, 44) |
|
|
Начислены налоги и взносы |
20 (23, 25, 26, 44) |
|
|
Начислена заработная плата сотрудникам |
20 (23, 25, 26, 44) |
|
|
Выпущена произведенная продукция |
||
|
Торговые расходы списаны в себестоимость |
Примеры проводок по учету затрат можно найти в статье «Проводки Дт 20 Кт 23, 10 (нюансы)» .
Учет товаров и готовой продукции:
Алгоритм учета товаров отражен в статье «Проводки Дт 41 и Кт 41, 60 (нюансы)» .
С более подробной информацией можно ознакомиться в рубрике «Банк, касса» .
Учет расчетов:
|
Операция |
||
|
Поступление ТМЦ |
||
|
Поступление услуг |
20 (23, 25, 26, 44) |
|
|
Оплата поставщику |
||
|
Поступление ДС от покупателя (или дебитора) |
||
|
Реализация покупателю |
||
|
Начислены налоги (взносы) |
20 (25, 26, 44, 90, 91, 99) |
|
|
Начислена заработная плата |
20 (23, 25, 26, 44) |
|
|
Оплачены налоги (взносы) |
||
|
Выплачена зарплата |
||
|
Получен кредит (заем) |
||
|
Погашение кредита (процентов) |
||
|
Начислены проценты по кредиту |
||
|
Выданы деньги под авансовый отчет |
||
|
Отражен авансовый отчет |
07 (08, 10, 20, 25, 26, 41, 44) |
|
|
Выдан заем сотруднику |
||
|
Недостача отнесена на виновное лицо |
||
|
Возврат займа сотрудником |
||
|
Возмещение недостачи товарами |
||
|
Начислен УК |
||
|
Выплата дивидендов |
||
|
Внесен УК |
08 (10, 11, 41, 50, 51) |
Порядок учета взаиморасчетов с поставщиками и покупателями ищите в статьях:
- «Счет 60 в бухгалтерском учете (нюансы)» ;
- «Как в учете отражаются расчеты с дебиторами и кредиторами?» .
Учет капитала:
|
Операция |
||
|
Начислен УК |
||
|
Покупка акций |
||
|
Пополнение резервного капитала |
||
|
Покрытие убытков за счет резервного капитала |
||
|
Увеличение стоимости акций |
||
|
Уменьшение стоимости ОС по факту переоценки |
||
|
Распределение добавочного капитала между собственниками |
||
|
Целевое финансирование |
Основные проводки по учету капитала см. в статье «Порядок учета собственного капитала организации (нюансы)» .
Финансовые результаты:
|
Операция |
||
|
Себестоимость реализованных МПЗ |
||
|
Реализация |
||
|
Начислен НДС с реализации |
||
|
Списаны расходы |
||
|
Положительный финансовый результат продаж |
||
|
Отрицательный результат продаж (убыток) |
||
|
Списание материалов, переданных безвозмездно |
||
|
Услуги банка |
||
|
Списание недостачи |
||
|
Выявлены излишки МПЗ |
01 (10, 21, 41, 43) |
|
|
Реализация ОС |
||
|
Начислены проценты (госпошлина, судебные расходы) к получению по решению суда |
||
|
Выявлена недостача МПЗ и ДС |
10 (11, 21, 41, 43, 50) |
|
|
Сумма недостачи отнесена на виновных лиц |
||
|
Начисление резерва предстоящих расходов |
20 (23, 25, 26, 44, 91) |
|
|
Отнесение затрат на будущие периоды |
10 (21, 41, 43, 60, 76) |
|
|
Затраты будущих периодов списаны в текущие расходы |
20 (23, 25, 26, 44) |
|
|
Начислены доходы будущих периодов от лизинговой деятельности |
||
|
Поступление денег в качестве доходов будущих периодов |
||
|
Потери вследствие чрезвычайных ситуаций (далее — ЧС) |
07 (08, 10, 11, 20, 21, 41, 43) |
|
|
Начислен налог на прибыль |
||
|
Определение финансовых результатов |
||
|
Выявлены непокрытые убытки |
||
|
Полученная прибыль отнесена к распределению |
О проводках по учету нераспределенной прибыли на счете 84 мы рассказали .
Примеры бухгалтерских проводок для анализа изменений в балансе под влиянием хозопераций
Рассмотрим примеры основных проводок в бухгалтерском учете на примере ООО «Альянс».
Пример 2
В июне Гордиенко А. В. решил создать компанию по производству мебели на заказ. У него были собственные сбережения в размере 100 000 руб. и станок стоимостью 55 000 руб. Данное имущество было внесено им в качестве взноса в уставный капитал.
Самой первой проводкой в любой компании является отражение уставного капитала. Выбираем корреспондирующие счета:
- 75 «Расчеты с учредителями»;
- 80 «Уставный капитал».
Согласно учредительным документам Гордиенко А. В. должен внести в ООО «Альянс» 155 000 руб. Фиксируем данный факт записью: Дт 75 Кт 80 — 155 000 руб.
Из них 100 000 руб. были внесены на расчетный счет в банке. Расчетные счета — это счет 51. Отправляем денежные средства от Гордиенко А. В. на р/сч компании проводкой: Дт 51 Кт 75 — 100 000 руб.
Согласно подп. 5 п. 1 ПБУ 6/01 имущество стоимостью не более 40 000 руб. может учитываться в составе МПЗ (материально-производственных запасов). Если актив оценен по большей стоимости, он относится к амортизируемому имуществу. Таким образом, мы фиксируем поступление ОС в качестве взноса в УК записью: Дт 08 Кт 75 — 55 000 руб.
Как учитывать ОС стоимостью менее 100 000 рублей, узнайте .
Вводим объект ОС в эксплуатацию проводкой: Дт 01 Кт 08 — 55 000 руб.
По итогам месяца необходимо будет рассчитать амортизацию согласно прописанному в учетной политике способу. Поскольку станок задействован непосредственно в производстве, для учета затрат по амортизации выбираем счет 20.
Согласно учетной политике компания использует линейный метод расчета амортизации. Срок полезного использования станка — 60 месяцев (55 000 руб. делим на 60 месяцев и получаем 900 руб. амортизации в месяц).
С примерами расчета амортизации методом ФИФО и ЛИФО ознакомьтесь в статье «Пример расчета по методам ФИФО и ЛИФО в бухгалтерском учете» .
Данный факт отражается записью: Дт 20 Кт 02 — 900 руб.
Денежные средства в размере 70 000 руб. были направлены на закупку материалов.
Составляем проводки:
- Дт 60 Кт 51 — 70 000 руб. (материалы оплачены поставщику, первичный документ — выписка банка);
- Дт 10 Кт 60 — 59 300 руб. (поступили материалы, первичка — ТОРГ-12, счет-фактура);
- Дт 19 Кт 60 — 10 700 руб. (учтен входящий НДС).
Входной НДС компания предъявила к вычету, отразив его в книге покупок и зафиксировав проводкой: Дт 68 (субсчет НДС) Кт 19 — 10 700 руб.
За месяц фирмой было изготовлено 2 заказа:
- шкаф себестоимостью 25 000 руб. (в т. ч. материалы на 15 000 руб. и ФОТ 10 000 руб., включая взносы);
- кухонный комплект себестоимостью 45 000 руб. (в т. ч. материалы на 35 000 руб. и ФОТ 10 000 руб., в т. ч. взносы).
Таким образом, материалы в сумме 50 000 руб. (15 000 + 35 000) были списаны в производство.
|
Сумма, руб. |
Документ |
|||
|
Материалы переданы на производство шкафа |
Требование-накладная |
|||
|
Материалы переданы на производство кухонного комплекта |
||||
|
Начислена зарплата |
Расчетная ведомость |
|||
|
Начислены взносы с ФОТ |
||||
|
Готовый шкаф передан на склад |
Отчет производства |
|||
|
Готовый кухонный комплект передан на склад |
Шкаф был продан за 42 000 руб., а кухонный гарнитур — за 70 000 руб. За шкаф поступила оплата в размере 20 000 руб. Остаток в 22 000 руб. покупатель согласно договору перечислит до 10 июля. Оплата за кухню поступила в полном объеме.
|
Сумма, руб. |
Документ |
|||
|
Поступила оплата за шкаф |
Банковская выписка |
|||
|
Продан шкаф |
ТОРГ-12, счет-фактура |
|||
|
Списана себестоимость шкафа |
||||
|
Начислен НДС |
||||
|
Поступила оплата за кухню |
Выписка |
|||
|
Продана кухня |
ТОРГ-12, счет-фактура |
|||
|
Начислен НДС |
||||
|
Списана себестоимость кухни |
Из них выплачен аванс сотрудникам в сумме 12 000 руб.: Дт 70 Кт 50 — 12 000 руб.
В ООО «Альянс» работает бухгалтер. 30 июня ему была начислена зарплата в размере 5 000 руб., а взносы с ФОТ составили 1 500 руб.:
- Дт 26 Кт 70 — 5 000 руб.;
- Дт 26 Кт 69 — 1 500 руб.
В тот же день были перечислены взносы с зарплаты всех сотрудников: Дт 69 Кт 51 — 6 100 руб. (4 600 + 1 500).
Поскольку работодатель является налоговым агентом, он обязан удерживать и перечислять с доходов работников НДФЛ. Для резидентов это 13%. То есть за июнь ООО «Альянс» необходимо перечислить в бюджет 2 600 руб. (20 400 × 13%).
Данные операции фиксируются проводками:
- Дт 70 Кт 68 (субсчет НДФЛ) — начислен налог;
- Дт 68 Кт 51 — перечисление налога.
В последний день месяца необходимо закрыть затратные счета для выявления финансовых результатов. В течение месяца все общепроизводственные и общехозяйственные расходы собираются в Дт счета 25 (26).
По итогам месяца сальдо распределяется между произведенной продукцией и фиксируется записью: Дт 20 Кт 26 — 6 500 руб.
Сальдо счета 20 закрывается в дебет счета 90 в случае отсутствия незавершенного производства: Дт 90.2 Кт 20 — 7 400 руб.
Чтобы составить сводную ОСВ, а затем подготовиться к сдаче баланса, рассмотрим обороты по каждому задействованному счету.
|
Расшифровка |
||||
|
Оборот |
Сальдо |
|||
|
Внесен УК в виде объекта ОС |
||||
|
ОС введен в эксплуатацию |
||||
|
Оборот |
||||
|
Расшифровка |
||||
|
Оборот |
Сальдо |
|||
|
Поступили материалы |
||||
|
Материалы списаны на производство шкафа |
||||
|
Материалы списаны на производство кухни |
||||
|
Оборот |
||||
|
Расшифровка |
||||
|
Оборот |
Сальдо |
|||
|
Входной НДС поступил от поставщика |
||||
|
НДС предъявлен к вычету |
||||
|
Оборот |
||||
|
Расшифровка |
||||
|
Оборот |
Сальдо |
|||
|
Начислена амортизация |
||||
|
Стоимость материалов для производства шкафа |
||||
|
Стоимость материалов для изготовления кухни |
||||
|
Заработная плата сборщиков |
||||
|
Взносы с ФОТ |
||||
|
Выпущен готовый шкаф |
||||
|
Произведена готовая кухня |
||||
|
Закрытие счета 26 |
||||
|
Закрытие месяца (Дт 90.2 Кт 20) |
||||
|
Оборот |
||||
|
Расшифровка |
||||
|
Оборот |
Сальдо |
|||
|
Начислена зарплата бухгалтеру |
||||
|
Сумма зарплаты распределена в основное производство |
||||
|
Взносы с зарплаты бухгалтера |
||||
|
Сумма взносов распределена в основное производство |
||||
|
Оборот |
||||
|
Расшифровка |
||||
|
Оборот |
Сальдо |
|||
|
Шкаф |
||||
|
Кухня |
||||
|
Оборот |
||||
|
Расшифровка |
||||
|
Оборот |
Сальдо |
|||
|
Получены ДС из банка |
||||
|
Выплата зарплаты |
||||
|
Оборот |
||||
|
Расшифровка |
||||
|
Оборот |
Сальдо |
|||
|
Взнос в УК |
||||
|
Оплата поставщику за материалы |
||||
|
Поступление от покупателя аванса за шкаф |
||||
|
Поступление ДС от покупателя за кухню |
||||
|
Переданы ДС в кассу |
||||
|
Перечислены взносы с ФОТ |
||||
|
Оплата НДС |
||||
|
Оплата НДФЛ |
||||
|
Оборот |
||||
|
Расшифровка |
||||
|
Оборот |
Сальдо |
|||
|
Оплата материалов |
||||
|
Поступление материалов |
||||
|
Учтен входящий НДС |
||||
|
Оборот |
||||
|
Расшифровка |
||||
|
Оборот |
Сальдо |
|||
|
Поступили ДС за шкаф |
||||
|
Реализация шкафа |
||||
|
Поступили ДС за кухню |
||||
|
Реализация кухни |
||||
|
Оборот |
||||
|
Расшифровка |
||||
|
Оборот |
Сальдо |
|||
|
НДФЛ |
||||
|
Удержан НДФЛ |
||||
|
Оплачен НДФЛ |
||||
|
Начислен НДС |
||||
|
Зачислен входной НДС |
||||
|
НДС оплачен |
||||
|
Оборот |
||||
|
Расшифровка |
||||
|
Оборот |
Сальдо |
|||
|
Взносы с ФОТ сборщиков |
||||
|
Взносы с ФОТ бухгалтера |
||||
|
Оплата |
||||
|
Оборот |
||||
|
Расшифровка |
||||
|
Оборот |
Сальдо |
|||
|
Зарплата сборщика |
||||
|
Зарплата бухгалтера |
||||
|
Выплата зарплаты |
||||
|
НДФЛ |
||||
|
Оборот |
||||
|
Расшифровка |
||||
|
Оборот |
Сальдо |
|||
|
Начислен УК |
||||
|
Внесены ДС в банк |
||||
|
Внесен станок в качестве взноса в УК |
||||
|
Оборот |
||||
|
Расшифровка |
||||
|
Оборот |
Сальдо |
|||
|
Реализация шкафа |
||||
|
Начислен НДС |
||||
|
Себестоимость шкафа |
||||
|
Реализация кухни |
||||
|
Начислен НДС |
||||
|
Себестоимость кухни |
||||
|
Закрытие счета 20 |
||||
|
Закрытие месяца |
||||
|
Оборот |
||||
Таким образом, в июне ООО «Альянс» заработало 17 500 руб.
Сводная ОСВ за июнь ООО «Альянс»
|
Счет |
Название счета |
Обороты |
Сальдо кон |
||
|
Основные средства |
|||||
|
Амортизация ОС |
|||||
|
Вложения во внеоборотные активы |
|||||
|
Материалы |
|||||
|
НДС по приобретенным ценностям |
|||||
|
Основное производство |
|||||
|
Общехозяйственные расходы |
|||||
|
Готовая продукция |
|||||
|
Касса |
|||||
|
Расчетные счета |
|||||
|
Расчеты с поставщиками |
|||||
|
Расчеты с покупателями |
|||||
|
Расчеты по налогам и сборам |
|||||
|
Расчеты по соцстрахованию |
|||||
|
Расчеты с персоналом по оплате труда |
|||||
|
Расчеты с учредителями |
|||||
|
Уставный капитал |
|||||
|
Продажи |
|||||
|
Выручка |
|||||
|
Себестоимость продаж |
|||||
|
Прибыль/убыток от продаж |
|||||
|
Прибыли и убытки |
|||||
|
Оборот |
1 028 300 |
1 028 300 |
|||
Статья «Бухгалтерский учет и анализ финансовых результатов» поможет более детально разобрать результаты работы компании и определить влияние хозяйственных операций на бухгалтерский баланс.
Можно ли составить проводки онлайн
Некоторые интернет-ресурсы предоставляют услуги по бесплатному автоматическому составлению проводок. Однако стоит понимать: в связи с тем, что хозяйственные операции имеют массу экономических тонкостей, такие проводки не всегда будут корректны. Каждый бухгалтер должен знать план счетов и уметь составлять соответствующие проводки самостоятельно.
Итоги
Основное предназначение бухгалтерского учета — информирование всех заинтересованных пользователей о положении дел в компании. С целью формирования достоверной и полной информации используется сплошной учет операций методом двойной записи.
Чтобы зафиксировать хозяйственную операцию, необходимо выбрать действующие счета из рабочего плана счетов, утвержденного в учетной политике компании. Возможные корреспонденции счетов также приведены в приказе № 94н.
Счета бухгалтерского учета – весьма важное понятие в рамках дисциплины. И если вам по долгу учебы приходится ее изучать, давайте вместе разбираться, что из себя представляют счета, зачем они нужны и как их использовать?
Определение бухгалтерского счета
Давайте попробуем научно-популярно объяснит, что такое счета бухгалтерского учета для чайников.
Счета – это метод совокупного взаимосвязанного отражения и группировки имущества по размещению и составу, по источникам его образования, а также метод хозяйственных операций по качественно однородным признакам, выраженным в натуральных, трудовых и денежных измерителях.
Это официальное и весьма сложное определение. Давайте скажем более простыми словами: это таблицы из 2-х столбцов: левого (дебета) и правого (кредита). Такая таблица позволяет увидеть все произошедшие за месяц операции предприятия.
Слева отражаются поступления на счет предприятия, справа учитываются выбытия. Цифры, отображаемые в таблице, приравнены к денежным выражениям.

Внутри предприятия каждый день осуществляется много разных хозяйственных операций: поступление средств и их выбытие, выплаты з/п, уплата налогов и многое другое. Все эти операции принято группировать по общим признакам. Каждая группа относится к определенному счету.
Например, любые операции по учеты материальных ценностей относятся к счету 10 (материалы). Любые операции по наличным средствам относятся к счету 50 (касса) и т.д.
На заметку!
В общей сложности в бухучете выделено 99 счетов, ознакомиться с каждым из которых можно в документе «План счетов».
План счетов: учить или повеситься?

Студенты думают, что легче свести счеты с жизнью, чем с планом счетов. На самом же деле это весьма полезный документ.
Кроме того, его совершенно не нужно заучивать наизусть, что бы вам ни говорил ваш преподаватель. Дело в том, что любое предприятие использует лишь несколько наиболее часто используемых в своей деятельности счетов, так что многие счета вам даже не понадобятся.
Закрепляем знания на примерах
Давайте на примере рассмотрим, как предприятие ведет учет своей хоз. деятельности при помощи счетов.
В начале каждого месяца предприятие ведет новый бух. счет, открывая новую табличку. В самом начале каждой таблица переносится остаток (сальдо) с прошлого месяца. Если сальдо было дебетовым, его нужно заносить в столбец дебет, если кредитовым – то в столбец с кредитом.
Потом на протяжении всего месяца в таблице отражаются все проводящиеся хозяйственные операции.
В качестве примера возьмем организацию, которая ведет счет 51 Расчетный счет.
На конец прошлого месяца на счету организации оставалась сумма 1000 рублей (конечное сальдо). Эту 1000 рублей нужно занести в начало таблицы сч.51.
С течением времени предприятие проводило разные денежные операции, засчитывая и вычитая деньги со счета, и все они отражаются в таблице.
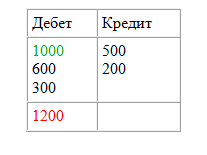
К концу месяца следует подсчитать денежные обороты в течение месяца – то есть просто сложить значения каждого столбца. А потом подсчитываем конечное сальдо – прибавляем к нему все числа столбца дебета и вычитаем от полученной суммы общее значение столбца кредита.
Если полученная цифра выходит положительной (со знаком +), оно считается дебетовым и на следующий месяц записывается в столбец с дебетом. При отрицательном значении конечного сальдо его следует записывать в таблицу в столбец с кредитом.
Сальдо подсчитали, счет закрыли, а в начале следующего месяца открыли новый и действуем по привычной схеме.
А вот здесь вы можете посмотреть видео по теме счетов в бухучете для чайников:
Возможно вам будет полезен образец года. Ну а если вам предстоит сложнейшая контрольная или курсовая по бухучету и аудиту, попробуют не только объяснить вам коротко и доступно актуальную тему, но и готовы в минимальные сроки выполнить эту проверочную работу вместо вас.
Выданные" (Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденная Приказом Минфина России от... полученные" (Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденная Приказом Минфина России от... кредиторами" (Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденная Приказом Минфина России от...
Запасов", Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденная приказом Минфина России от...
Забалансовый счет прямо поименован в Плане счетов бухгалтерского учета финансово-хозяйственной деятельности организаций. Кроме того, ведение этого забалансового... следует из Инструкции по применению плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций (утв. Приказом Минфина РФ от... 002). 3. Инструкция по применению плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций (утв. Приказом Минфина РФ от...
В другой следует из анализа Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкции по его применению...
Счета" (Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденная Приказом Минфина России от... N 33н, Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденная Приказом Минфина России от...
Производственных запасов, Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций). В бухгалтерском учете такие операции...
Организациям займов Инструкцией по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций (утв. Приказом Минфина России от...
Счетов учета произведенных затрат. Согласно Плану счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкции по его применению...
...). Исходя из Инструкции по применению плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденной приказом Минфина России от...
- знакомство с понятиями “счета бухгалтерского учета”, типы счетов;
- изучение структуры активного и пассивного счета;
- формирование навыка составления бухгалтерских проводок;
- развитие внимания и логического мышления.
- повторить понятия “Баланс”, “Актив”, “Пассив”, “Типы хозяйственных операций” и закрепить на практике данные понятия.
- научится определять тип счета: активный и пассивный.
- научить составлять бухгалтерские проводки, основываясь на теоретических понятиях.
- развить внимание, логическое мышление посредствам решения практических.
Оборудование:
Раздаточный материал по теме “Баланс” и Счета бухгалтерского учета. Два типа счетов. Структура активного и пассивного счетов.
Ход урока
I. Организационный момент.
II. Актуализация опорных знаний учащихся.
Вопрос: Что такое бухгалтерский баланс?
Ответ: Бухгалтерский баланс – способ обобщения и группировки активов хозяйствующего субъекта и источников их образования на определенную дату в денежной оценке.
Схематично бухгалтерский баланс представляет собой таблицу, составленную из двух частей: актива и пассива.
Вопрос: Что отражается в активе и пассиве баланса
Ответ: Актив отражает имущество организации, а пассив - источники образования этого имущества.
Вопрос: Назовите четыре типа изменения хозяйственных операций.
| I тип | А+И-И=П |
| II тип | А=П+И-И |
| III тип | А+И=П+И |
| IV тип | А-И=П-И |
где А – актив; П – пассив, И – изменение активов под влиянием хозяйственных операций.
III. Объяснение нового материала
В балансе организации приводятся обобщенные данные об объектах бухгалтерского учета на определенную дату. Оперативное управление организацией с целью принятия соответствующих управленческих решений вызывает необходимость иметь непрерывную информацию о состоянии и движении активов и источников их образования. С этой целью в бухгалтерском учете применяется система счетов.
Система счетов - это способ экономической группировки, текущего отражения и оперативного контроля за имуществом организации и хозяйственными операциями.
Каждый счет предназначен для отражения конкретного объекта имущества хозяйства или источников их образования.
План счетов бухгалтерского учета – это систематизированный перечень счетов, применяемых в практике ведения учета.
Рабочий план счетов
| № счета | Наименование счета | Тип А/П |
| 01 | Основные средства | А(активный) |
| 02 | Амортизация основных средств | П (пассивный) |
| 04 | Нематериальные активы | А |
| 05 | Амортизация нематериальных активов | П |
| 08 | Вложения во внеоборотные активы | А |
| 10 | Материалы | А |
| 19 | Налог на добавленную стоимость по приобретенным ценностям | А |
| 20 | Основное производство | А |
| 23 | Вспомогательные производства | А |
| 25 | Общепроизводственные расходы | А |
| 26 | Общехозяйственные расходы | А |
| 43 | Готовая продукция | А |
| 50 | Касса | А |
| 51 | Расчетный счет | А |
| 52 | Валютный счет | А |
| 60 | Расчеты с поставщиками и подрядчиками | А/П |
| 62 | Расчеты с покупателями и подрядчиками | А/П |
| 66 | Расчеты по краткосрочным кредитам и займам | П |
| 67 | Расчеты по долгосрочным кредитам и займам | П |
| 68 | Расчеты по налогам и сборам | П |
| 69 | Расчеты по социальному страхованию и обеспечению | П |
| 69/1Расчеты по социальному страхованию | ||
| 69/2 Расчеты по пенсионному обеспечению | ||
| 69/3 Расчеты по обязательному медицинскому страхованию | ||
| 70 | Расчеты с персоналом по оплате труда | П |
| 71 | А/П | |
| 75 | Расчеты с учредителями | А/П |
| 76 | Расчеты с разными дебиторами и кредиторами | А/П |
| 80 | Уставный капитал | П |
| 82 | Резервный капитал | П |
| 83 | Добавочный капитал | П |
| 84 | Нераспределенная прибыль (непокрытый убыток) | А/П |
| 90 | Продажи | А/П |
| 91 | Прочие доходы и расходы | А/П |
| 99 | Прибыли и убытки | А/П |
На счетах на основании первичных документов накапливаются и систематизируются текущие данные только по однородным хозяйственным операциям. Счет представляет собой таблицу двусторонней формы, например счет “Материалы”.
Счет “Материалы”
Таблица счета имеет две противоположные стороны, обозначенные терминами “Дебет” (Д) и “Кредит” (К). В рассмотренном примере по дебету счета отражается поступление материалов, а по кредиту – их расходование.
В учебных целях пользуются упрощенной таблицей строения счета.
| Д | |
| Сн = 1 000 000 | |
| 1) 5 000 000 (60) | 2) 1 000 000 (20) |
| 3) 3 000 000 (60) | 4) 500 000 (20) |
| Об 8 000 000 | Об 1 500 000 |
| Ск = 7 500 000 |
Остаток имущества или источников его образования на начало или на конец периода называется “сальдо”. В нашем случае сальдо начальное (Сн) – 1 000 000 руб., а сальдо конечное (Ск) – 7 500 000 руб. Сумма по операциям за отчетный период называется – оборотом по счету. Счет имеет два оборота – дебетовый и кредитовый (Об Д, К). В данном примере Об Д = 8 000 000 руб., а Об К =1 500 000 руб.
| Д | |
| Сн = 1 000 000 | |
| 1) 5 000 000 (60) | 2) 1 000 000 (20) |
| 3) 3 000 000 (60) | 4) 500 000 (20) |
| Об 8 000 000 | Об 1 500 000 |
| Ск = 7 500 000 |
Ск = Сн + Об Д - Об К
В активных счетах увеличение имущества происходит по дебетовой стороне, а уменьшение – по кредитовой. Остаток по счету может быть только дебетовым.
| Д | |
| Сн = 0 | |
| 5) 2 800 (20) | |
| 8) 900 (70) | |
| Об 0 | Об 3 700 |
| Ск = 3 700 |
Ск = Сн +Об К - Об Д
В пассивных счетах увеличение имущества происходит по кредитовой стороне, а уменьшение – по дебетовой. Остаток по счету может быть только кредитовым.
Существуют активно – пассивные счета, которые объединяют в себе признаки активных и пассивных счетов. В этих случаях остаток может быть и дебетовым, и кредитовым. Например, счет “Расчеты с прочими дебиторами и кредиторами” может иметь два остатка: дебетовый – показывает сумму дебиторской задолженности (сколько должны предприятию) и отражается в активе баланса, кредитовый – сумму кредиторской задолженности (сколько наше предприятие должно) и отражается в пассиве.
Все хозяйственные операции отражаются на счетах бухгалтерского учета способом двойной записи.
Двойная запись – это способ отражения каждой операции в дебете одного и кредите другого взаимосвязанных счетов в одной и той же сумме.
Пример1. Отпущены со склада и израсходованы в основном производстве материалы на сумму 100 000 руб. (Сальдо начальное по сч. 10 – 300 000 руб., по сч. 20 – 600 000 руб)
Данная операция означает, что счет 10 “Материалы” уменьшается, а счет 20 “Основное производство” увеличивается. Оба счета активные. Увеличение в активном счете происходит по дебетовой стороне, а уменьшение – по кредитовой. Итак, составим проводку: Д сч. 20 – К сч 10 на сумму 100 000 руб.
Эту же операцию можно записать следующим образом:
| Д | |
| Сн = 300 000 | |
| 1) 100 000 (20) | |
| Об 0 | Об 100 000 |
| Ск = 200 000 |
| Д | К |
| Сн = 600 000 | |
| 1) 100 000 (10) | |
| Об 100 000 | Об 0 |
| Ск = 700 000 |
Пример 2. Поступило топливо от поставщиков на сумму 300 000 руб. Деньги за топливо не уплачены. (Сальдо начальное по сч. 10 – 100 000 руб., по сч 60 - 500 000 руб.).
В результате этой операции топлива на предприятии стало больше на 300 000 руб., одновременно возрос и долг перед поставщиком на эту же сумму. Счет 10 “Материалы” активный. Увеличение в активном счете происходит по дебетовой стороне. Счет 60 “Расчеты с поставщиками и подрядчиками” активно – пассивный, но так как наша задолженность перед поставщиками увеличилась (т.е. увеличилась кредиторская задолженность), то счет будет пассивным, а увеличение в пассивном счете происходит по кредитовой стороне. Составим проводку: Д сч. 10 – К сч. 60 на сумму 300 000 руб.
Эту же операцию можно отразить на счетах следующим образом:
| Сн = 100 000 | |
| 2) 300 000 (60) | |
| Об 300 000 | Об 0 |
| Ск = 400 000 |
| Д | |
| Сн = 500 000 | |
| 2) 300 000 (10) | |
| Об 0 | Об 300 000 |
| Ск = 800 000 |
Задание 1. Составьте бухгалтерские проводки и определите тип хозяйственных операций.
| № п/п | Содержание хозяйственной операции | Сумма, руб. | |
| 1 | Поступили деньги на расчетный счет от покупателей | 15 000 | |
| 2 | Поступили материалы от поставщиков, деньги не уплачены | 10 000 | |
| 3 | Отпущены в производство материалы для изготовления продукции | 8 000 | |
| 4 | Начислена заработная плата рабочим организации | 12 000 | |
| 5 | Удержаны налоги из заработной платы работников организации | 1 000 | |
| 6 | Произведены отчисления органам социального страхования и обеспечения от заработной платы работников | 4 000 | |
| 7 | Перечислены налоги в бюджет | 900 | |
| 8 | Погашена задолженность перед поставщиками | 10 000 | |
| 9 | Поступили деньги в кассу для выплаты заработной платы работникам | 10 000 | |
| 10 | Выдана из кассы заработная плата работникам | 10 000 | |
| 11 | Отгружена продукция покупателям | 1200 000 | |
| 12 | Перечислено с расчетного счета в оплату счетов поставщиков | 800 000 | |
| 13 | Часть прибыли предприятия направлена в резервный капитал | 500 000 | |
| 14 | Выпущена из производства готовая продукция | 800 000 | |
| 15 | Начислена заработная плата рабочим за изготовление продукции | 500 000 | |
| 16 | Начислена заработная плата административно - управленческому аппарату | 1100 000 | |
| 17 | Отпущены в производство материалы на изготовление продукции | 700 000 | |
| 18 | Отпущено в производство топливо | 500 000 | |
| 19 | Удержаны налоги из заработной платы работников | 450 000 | |
| 20 | Отпущены запчасти для ремонта основных средств | 100 000 | |
| 21 | Начислено органам социального страхования и обеспечения | 300 000 | |
| 22 | Поступили от поставщиков материалы | 480 000 | |
| 23 | Зачислен на расчетный счет долгосрочный заем | 1000 000 | |
Подведение итогов урока:
Итак, сегодня мы с вами:
- Повторили основные теоретические понятия “Баланс”, “Актив”, “Пассив” и “Типы хозяйственных операций”.
- На основе данных теоретических понятий научились определять тип счета: активный или пассивный.
- Познакомились с понятиями:.
- Изучили структуру активного и пассивного счета.
- Выполняя задание №1, повторили основные типы хозяйственный операций и научились составлять бухгалтерские проводки
Домашнее задание:
- Повторить понятия: “Баланс”, “Актив”, “Пассив” и “Типы хозяйственных операций”, “счета бухгалтерского учета”, “Активный и пассивный счет”, “Система счетов”.
- Выучить типы счетов на основе рабочего плана счетов.
- Задание 2 1), 2).
Задание 2
- Составьте бухгалтерский баланс предприятия на 1.02
- Составьте и внесите в журнал регистрации хозяйственных операций бухгалтерские проводки, определив недостающие суммы.
- Определите бухгалтерские счета, занесите начальные сальдо, разнесите операции по счетам, посчитайте обороты за месяц и выведите конечное сальдо.
- Составьте сальдооборотную ведомость по синтетическим счетам.
- Составьте бухгалтерский баланс на 01.03
| Актив (Номер /наименование счета) | Сумма, руб. | Пассив (Номер /наименование счета) | Сумма, руб. |
Сальдо – оборотная ведомость по счетам бухгалтерского учета аз июнь
| № счета | Сальдо на начало периода (С-до н), руб. | Обороты, руб. | Сальдо на конец периода (С-до к), руб. | |||
| Д | К | Д | К | Д | К | |
Исходные данные
Остатки по счетам ОАО “Рассвет” на 1.05.200 ...
| №счета | Наименование счета | Сумма, руб. | |||||
| Расчеты по социальному страхованию и обеспечению | 15 000 | ||||||
| Расчетный счет | 680 000 | ||||||
| Материалы | 200 000 | ||||||
| Уставный капитал | 1 220 000 | ||||||
| Касса | 13 000 | ||||||
| Основные средства | 420 000 | ||||||
| Расчеты по краткосрочным кредитам и займам | 60 000 | ||||||
| 73 | Расчеты с персоналом по прочим операциям | 10 000 | |||||
| Расчеты с подотчетными лицами | 28 000 | ||||||
| Журнал регистрации хозяйственных операций за июнь | |||||||
| № п/п | Наименование документа и краткое содержание хозяйственной операции | Кор. счетов | Сумма, руб. | ||||
| Д | К | Частная | Общая | ||||
| 1 | Расчетно - платежная ведомость | 180000 | |||||
| Начислена з/п рабочим основного производства | |||||||
| 2 | Справка: Начислены отчисления во внебюджетные фонды | 18400 | |||||
| 3 | ВРС, ПКО | 236600 | |||||
| Получены денежные средства в кассу: | |||||||
| а) для выдачи з/п | 159000 | ||||||
| б) для выдачи подотчет | 27600 | ||||||
| в) для выдачи ссуд работникам | 50000 | ||||||
| 4 | РКО Выданы из кассы: | … | |||||
| а) з/п | … | ||||||
| б) подотчет Сидорову на командировочные расходы | … | ||||||
| в) ссуды работникам | … | ||||||
| 5 | Счета поставщиков, приходный ордер склада. Оприходовано на склад полученное от поставщиков топливо | 200000 | |||||
| 6 | ВРС Перечислено с р/с: | ||||||
| а) в оплату счетов поставщиков | … | ||||||
| б) платежи во внебюджетные фонды | 33400 | … | |||||
| 7 | Требование. Отпущено топливо в основное производство | 10000 | |||||
| ИТОГО | |||||||
Литература
- ФЗ “О бухгалтерском учете” от 21.11.96 №129-ФЗ и рабочей программы по специальности 060400 “Бухгалтерский учет и аудит”
- Каморджанова Н.А., Карташова И.В. “Бухгалтерский учет”, Сборник тестов по бухгалтерскому учету под ред. к.э.н. Хахонова Н.Н.,
- Сборник задач по бухгалтерскому учету под ред. д.э.н. Ларионова А.Д., Самохвалова Ю.Н.
- “Бухгалтерский учет (практикум)”, И.Н. Богатая, А.С. Чешев и др.